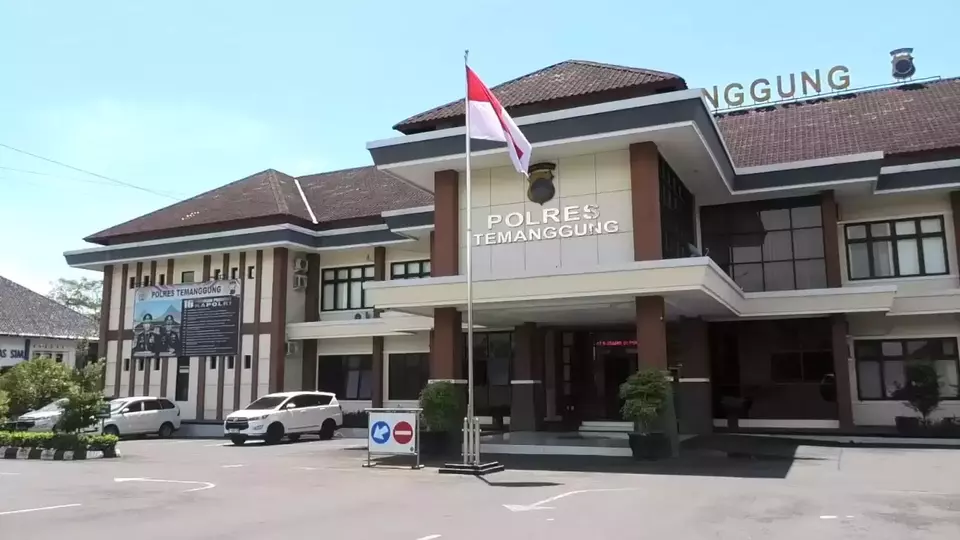
Magelang, 02 September 2025 – Di tengah meningkatnya tuntutan publik terhadap transparansi dan akuntabilitas, laporan keuangan pemerintah daerah kini menjadi salah satu instrumen penting untuk menilai sejauh mana penyelenggaraan pemerintahan berjalan sesuai harapan masyarakat. Hal ini pula yang mendorong Yuni Riyanti, peneliti dari Program Studi Akuntansi Fakultas Ekonomi dan Bisnis Universitas Muhammadiyah Magelang, untuk menelaah faktor-faktor yang memengaruhi kualitas laporan keuangan di Kabupaten Temanggung.
Latar Belakang
Temanggung bukan daerah sembarangan dalam hal pengelolaan keuangan. Kabupaten ini berhasil meraih opini Wajar Tanpa Pengecualian (WTP) dari Badan Pemeriksa Keuangan (BPK) sebanyak sembilan kali berturut-turut hingga 2020. Prestasi ini menunjukkan capaian luar biasa, namun juga menimbulkan pertanyaan: faktor apa saja yang menopang kualitas laporan keuangan tersebut?
Berangkat dari kondisi tersebut, Riyanti meneliti enam faktor kunci: penerapan standar pelaporan keuangan, peran internal audit, kompetensi sumber daya manusia, pemanfaatan informasi akuntansi, penerapan prinsip Good Government Governance (GGG), serta kualitas aparatur sipil negara (ASN). Penelitian ini bertujuan menguji apakah keenam faktor itu berpengaruh terhadap kualitas laporan keuangan pemerintah daerah.
Metode Penelitian
Penelitian Riyanti menggunakan pendekatan kuantitatif dengan metode survei. Sebanyak 150 responden dipilih dari berbagai organisasi perangkat daerah (OPD) di Temanggung melalui teknik purposive sampling. Mereka yang dipilih adalah pegawai yang sehari-hari menangani tugas akuntansi dan keuangan, seperti kepala subbagian keuangan, bendahara, maupun staf verifikasi.
Data yang terkumpul kemudian dianalisis menggunakan regresi linier berganda melalui perangkat lunak IBM SPSS 25. Uji validitas, reliabilitas, serta uji hipotesis dilakukan untuk memastikan keakuratan hasil penelitian.
Hasil Penelitian
Temuan penelitian memberikan gambaran menarik. Dari enam variabel yang diuji, lima di antaranya berpengaruh positif terhadap kualitas laporan keuangan, sedangkan dua lainnya justru tidak menunjukkan pengaruh signifikan.
-
Penerapan standar pelaporan keuangan terbukti berpengaruh positif. Semakin konsisten aturan akuntansi pemerintah diterapkan, semakin baik kualitas laporan yang dihasilkan.
-
Peran internal audit juga berkontribusi positif. Audit internal yang kuat mampu mencegah kesalahan maupun manipulasi laporan.
-
Kompetensi SDM menjadi faktor penting. Pegawai dengan kapasitas, pendidikan, dan pelatihan memadai menghasilkan laporan yang lebih andal.
-
Good Government Governance terbukti mendorong transparansi, akuntabilitas, dan efektivitas penyajian laporan keuangan.
-
Kepemimpinan (sebagai variabel tambahan dalam model Riyanti) pun memberi dampak positif pada kualitas laporan.
Namun, menariknya, pemanfaatan informasi akuntansi serta kualitas ASN tidak berpengaruh signifikan. Riyanti menduga, teknologi informasi yang tersedia belum digunakan optimal dalam mendukung penyusunan laporan. Sementara itu, meski ASN memiliki peran penting, kualitas individu mereka belum cukup dominan memengaruhi hasil laporan secara keseluruhan.
Pembahasan
Hasil ini sejalan dengan sejumlah penelitian terdahulu yang menegaskan pentingnya penerapan standar akuntansi dan peran audit internal dalam menjamin kualitas laporan keuangan pemerintah daerah. Temuan tentang lemahnya pengaruh pemanfaatan informasi akuntansi menjadi catatan khusus: modernisasi sistem akuntansi tidak otomatis meningkatkan kualitas laporan bila tidak diiringi kompetensi pengguna yang memadai.
Begitu pula kualitas ASN. Meski menjadi tulang punggung birokrasi, kompetensi individu harus berjalan beriringan dengan sistem dan tata kelola yang baik. Riyanti menekankan, keberhasilan Temanggung mempertahankan opini WTP lebih banyak ditopang oleh tata kelola kolektif ketimbang kinerja personal ASN.
Kesimpulan dan Implikasi
Penelitian Riyanti menyimpulkan bahwa kualitas laporan keuangan pemerintah daerah ditentukan oleh kombinasi penerapan standar akuntansi, pengawasan internal, kompetensi pegawai, dan tata kelola pemerintahan yang baik. Tanpa fondasi itu, laporan keuangan berisiko tidak relevan, tidak andal, dan sulit dipercaya masyarakat.
Hasil riset ini memberi masukan penting bagi pemerintah daerah lain di Indonesia: keberhasilan menjaga transparansi bukan hanya soal mendapatkan opini WTP, tetapi memastikan semua faktor pendukung dikelola secara konsisten.
Temanggung bisa menjadi contoh praktik baik, namun tetap perlu evaluasi pada aspek pemanfaatan teknologi informasi dan peningkatan kualitas ASN. Dengan begitu, akuntabilitas publik benar-benar dapat terwujud, sesuai semangat reformasi birokrasi dan cita-cita good governance. (ed-AIS)
Sumber: repository UNIMMA