Magelang, Juni 2026 — Di tengah pesatnya pertumbuhan industri pembiayaan atau leasing di Indonesia, muncul berbagai tantangan yang tidak dapat diabaikan. Mulai dari persoalan keterlambatan pembayaran, ketidakjelasan informasi dalam perjanjian pembiayaan, hingga sengketa antara perusahaan leasing dengan nasabah, seluruhnya membutuhkan mekanisme pengawasan yang kuat serta perlindungan hukum yang efektif.
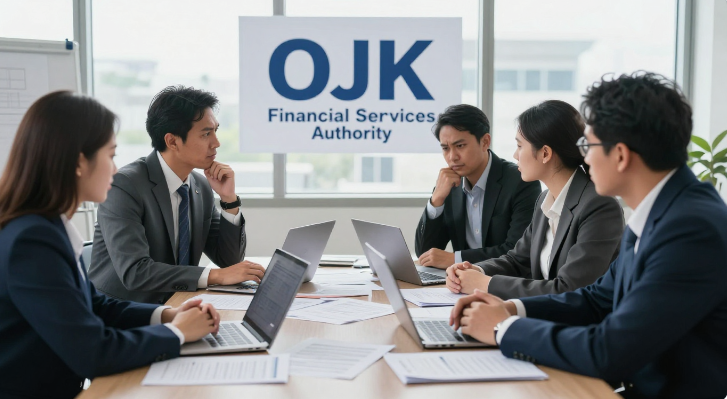
Berangkat dari persoalan tersebut, Ariyanto, mahasiswa Program Studi Ilmu Hukum Fakultas Hukum Universitas Muhammadiyah Magelang, melalui skripsinya berjudul “Peranan Otoritas Jasa Keuangan (OJK) dalam Penyelesaian Permasalahan Leasing” menyoroti bagaimana posisi OJK sebagai lembaga independen memiliki peran sentral dalam menjaga keseimbangan antara kepentingan industri pembiayaan dan perlindungan terhadap konsumen.
Penelitian yang diselesaikan pada tahun 2025 ini bertujuan untuk mengkaji permasalahan yang terjadi dalam industri jasa keuangan, khususnya sektor leasing, serta menganalisis sejauh mana peran OJK dalam menyelesaikan persoalan yang muncul melalui fungsi pengaturan, pengawasan, edukasi, dan perlindungan konsumen. Penelitian menggunakan pendekatan hukum normatif empiris atau sosiologis dengan menggabungkan kajian peraturan perundang-undangan dan kondisi yang terjadi di lapangan.
Dalam penelitiannya, Ariyanto menemukan bahwa keberadaan OJK menjadi elemen penting dalam menciptakan industri leasing yang sehat, transparan, dan bertanggung jawab. Sebagai regulator sektor jasa keuangan, OJK tidak hanya memberikan izin operasional kepada perusahaan pembiayaan, tetapi juga menyusun regulasi, melakukan pengawasan berkala, mengevaluasi tingkat kepatuhan perusahaan, hingga memberikan sanksi terhadap pelaku usaha yang melanggar ketentuan.
Salah satu regulasi penting yang menjadi dasar pengawasan perusahaan leasing adalah Peraturan OJK Nomor 35/POJK.05/2018 tentang Penyelenggaraan Usaha Perusahaan Pembiayaan. Melalui regulasi tersebut, OJK mengatur berbagai aspek, mulai dari pembiayaan investasi, pembiayaan modal kerja, pembiayaan multiguna, tata kelola perusahaan, manajemen risiko, hingga perlindungan terhadap konsumen.
Hasil penelitian juga menunjukkan bahwa peran OJK tidak berhenti pada aspek pengawasan administratif. Dalam praktiknya, OJK berperan sebagai pelindung masyarakat melalui penyediaan layanan pengaduan konsumen, pengawasan terhadap praktik penagihan, serta memastikan perusahaan leasing memberikan informasi yang jelas, jujur, dan mudah dipahami kepada nasabah.
Ketika terjadi perselisihan antara konsumen dan perusahaan leasing, OJK turut mendorong penyelesaian sengketa melalui mekanisme yang lebih efektif di luar pengadilan. Melalui sistem Alternatif Penyelesaian Sengketa (APS) dan lembaga penyelesaian sengketa di sektor jasa keuangan, konsumen memiliki akses untuk mendapatkan penyelesaian yang lebih cepat, sederhana, dan berbiaya lebih ringan.
Selain itu, penelitian ini menegaskan pentingnya fungsi edukasi yang dijalankan OJK. Di era digital ketika produk dan layanan keuangan semakin kompleks, masyarakat dituntut memiliki pemahaman yang cukup sebelum mengambil keputusan pembiayaan. Oleh karena itu, peningkatan literasi keuangan menjadi bagian dari strategi perlindungan konsumen agar masyarakat tidak mudah menjadi korban praktik yang merugikan.
Meski demikian, Ariyanto mencatat bahwa OJK masih menghadapi sejumlah tantangan dalam menjalankan tugasnya. Perkembangan teknologi finansial, munculnya layanan keuangan ilegal, ancaman penyalahgunaan data pribadi, serta rendahnya literasi digital masyarakat menjadi persoalan yang memerlukan perhatian serius. OJK dituntut terus memperkuat regulasi, meningkatkan pemanfaatan teknologi pengawasan, serta memperluas kerja sama dengan berbagai pihak, termasuk lembaga pemerintah, aparat penegak hukum, akademisi, dan media.
Secara keseluruhan, penelitian ini menyimpulkan bahwa peran OJK dalam penyelesaian permasalahan leasing di Indonesia sangat strategis. OJK tidak hanya berfungsi sebagai pengawas yang memastikan perusahaan pembiayaan berjalan sesuai aturan, tetapi juga menjadi jembatan perlindungan antara pelaku usaha dan konsumen.
Keberhasilan OJK dalam menjaga transparansi, menegakkan regulasi, memberikan edukasi, serta menyediakan mekanisme penyelesaian sengketa menjadi faktor penting dalam menciptakan kepercayaan masyarakat terhadap industri leasing. Dengan pengawasan yang adaptif dan perlindungan konsumen yang semakin kuat, industri pembiayaan Indonesia diharapkan mampu berkembang secara sehat sekaligus memberikan kepastian hukum bagi seluruh pihak yang terlibat. (ed. Sulistya)
Sumber: repositori UNIMMA