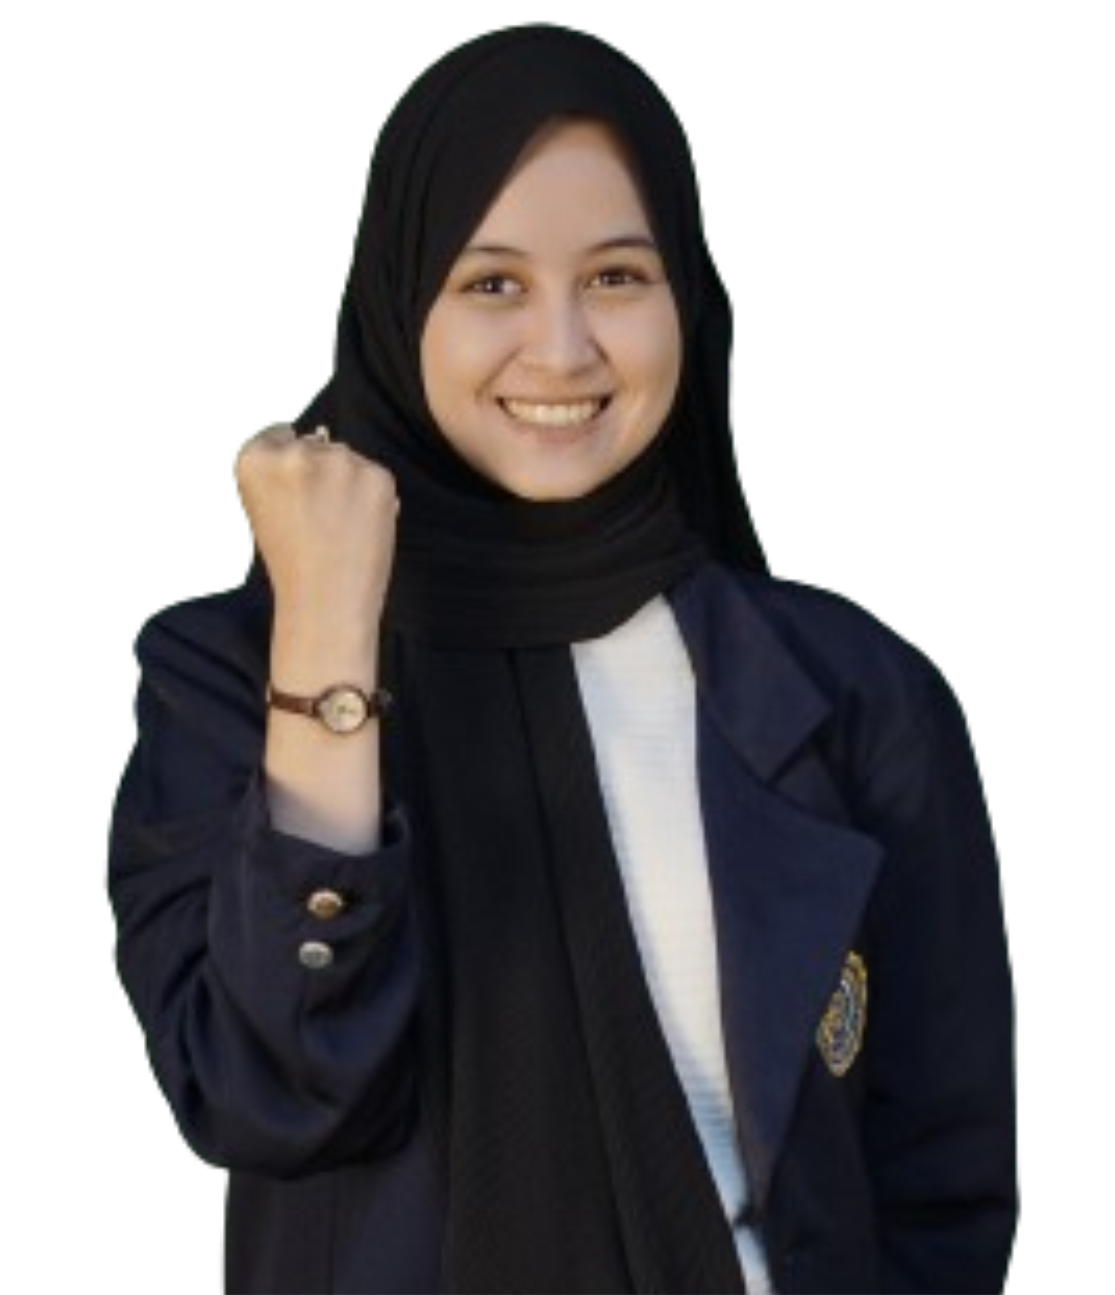
Magelang, 19 November 2025 – Peran tata kelola perusahaan yang baik dan tanggung jawab sosial kembali menjadi sorotan setelah sebuah penelitian yang dilakukan oleh Dyan Wicaksono, mahasiswa Program Studi Akuntansi, Fakultas Ekonomi dan Bisnis Universitas Muhammadiyah Magelang, mengungkap bagaimana kedua faktor tersebut berkaitan dengan kinerja keuangan perusahaan manufaktur di Indonesia. Penelitian berjudul “Pengaruh Good Corporate Governance dan Corporate Social Responsibility terhadap Kinerja Keuangan (Studi Empiris Pada Perusahaan Manufaktur yang Terdaftar di BEI Tahun 2015–2019)” tersebut mencoba menjawab perdebatan panjang mengenai efektivitas penerapan GCG dan CSR dalam mendorong performa perusahaan.
Dalam latar belakang penelitiannya, Dyan menyoroti pesatnya pertumbuhan industri di Indonesia serta semakin ketatnya persaingan bisnis. Perusahaan dituntut bukan hanya menghasilkan keuntungan, tetapi juga menjaga transparansi, akuntabilitas, dan tanggung jawab sosial. Skandal keuangan seperti yang menimpa PT Waskita Karya menjadi contoh bahwa lemahnya struktur pengawasan dapat berujung pada kerugian besar. Di sisi lain, kasus pencemaran lingkungan seperti Teluk Buyat dan dampak pengeboran minyak di Duri menunjukkan bahwa aktivitas perusahaan tanpa kepedulian sosial dapat menciptakan kerugian jangka panjang bagi masyarakat.
Berangkat dari fenomena tersebut, Dyan merumuskan tujuan penelitian untuk melihat bagaimana Good Corporate Governance (GCG)—yang direpresentasikan oleh dewan direksi, dewan komisaris independen, dan komite audit—serta Corporate Social Responsibility (CSR) mempengaruhi kinerja keuangan, yang diukur menggunakan Return on Equity (ROE).
Dengan menggunakan metode purposive sampling, penelitian ini mengambil sampel 30 perusahaan manufaktur yang secara konsisten terdaftar di Bursa Efek Indonesia selama periode 2015–2019 dan tidak mengalami kerugian. Total observasi mencapai 150 data laporan keuangan, yang kemudian dianalisis menggunakan regresi linier berganda.
Tidak Semua Mekanisme GCG Bekerja Sama
Hasil penelitian menunjukkan temuan menarik yang tidak sepenuhnya sejalan dengan teori maupun penelitian terdahulu. Dari tiga indikator GCG yang diuji, hanya dewan komisaris independen yang terbukti memiliki pengaruh positif terhadap kinerja keuangan perusahaan. Dyan menjelaskan bahwa keberadaan komisaris independen—yang tidak memiliki hubungan afiliasi dengan manajemen—mampu meningkatkan fungsi pengawasan sehingga keputusan perusahaan lebih objektif dan selaras dengan kepentingan pemegang saham.
Sementara itu, dewan direksi dan komite audit justru tidak menunjukkan pengaruh signifikan terhadap kinerja keuangan. Dyan mencatat bahwa peran direksi dapat berbeda antar perusahaan, sehingga ukuran atau jumlah direksi tidak selalu mencerminkan efektivitas pengelolaan. Hal yang sama terjadi pada komite audit. Walaupun secara normatif komite audit berfungsi mengawasi integritas laporan keuangan, hasil statistik tidak menunjukkan hubungan langsung dengan peningkatan ROE.
CSR Belum Berdampak Pada Kinerja Keuangan
Di sisi lain, variabel Corporate Social Responsibility (CSR) juga tidak menunjukkan pengaruh signifikan terhadap kinerja keuangan. Temuan ini cukup menarik, mengingat banyak penelitian sebelumnya menyatakan bahwa praktik CSR mampu meningkatkan reputasi dan loyalitas konsumen. Dyan memberikan catatan bahwa manfaat CSR kerap bersifat jangka panjang. Dalam konteks penelitian lima tahun, dampaknya mungkin belum terlihat secara langsung pada kinerja keuangan.
Selain itu, banyak perusahaan melakukan CSR sekadar untuk memenuhi regulasi, bukan sebagai strategi bisnis yang terintegrasi. Hal ini membuat tingkat pengungkapan CSR yang tinggi tidak serta merta berbanding lurus dengan profitabilitas.
Pengawasan Independen Masih Jadi Kunci
Secara keseluruhan, penelitian ini menyimpulkan bahwa dari seluruh variabel yang diuji, hanya dewan komisaris independen yang terbukti berpengaruh positif terhadap kinerja keuangan. Temuan ini memperkuat pandangan bahwa peran pengawasan eksternal yang independen menjadi salah satu mekanisme GCG yang paling efektif dalam menjaga kesehatan perusahaan.
Penelitian ini juga memberikan saran agar perusahaan memperkuat kualitas tata kelola dan tidak hanya fokus pada aspek formalitas, baik dalam struktur GCG maupun pengungkapan CSR. Bagi peneliti selanjutnya, Dyan menyarankan penggunaan periode lebih panjang serta memasukkan variabel lain yang mungkin memiliki hubungan lebih kuat dengan kinerja keuangan. (ed. sulistya)
Sumber: repositori UNIMMA